数字货币和微信支付有啥区别?用了三年才搞懂这几点
用数字人民币和微信支付三年数字货币和微信支付有啥区别?用了三年才搞懂这几点,身边朋友还是分不清两者到底差在哪。说白了,一个是央行发的法定货币,一个是商业公司做的支付工具,底子完全不同。
发行主体是最核心的区别。数字人民币由中国人民银行直接发行,跟纸币一样是法币,花出去就是"钱"本身。微信支付背后是财付通,属于非银行支付机构数字货币与微信差异性,它只是帮你把银行存款从甲账户划到乙账户。你微信零钱里那个数字,本质是你对财付通的债权,不是货币。
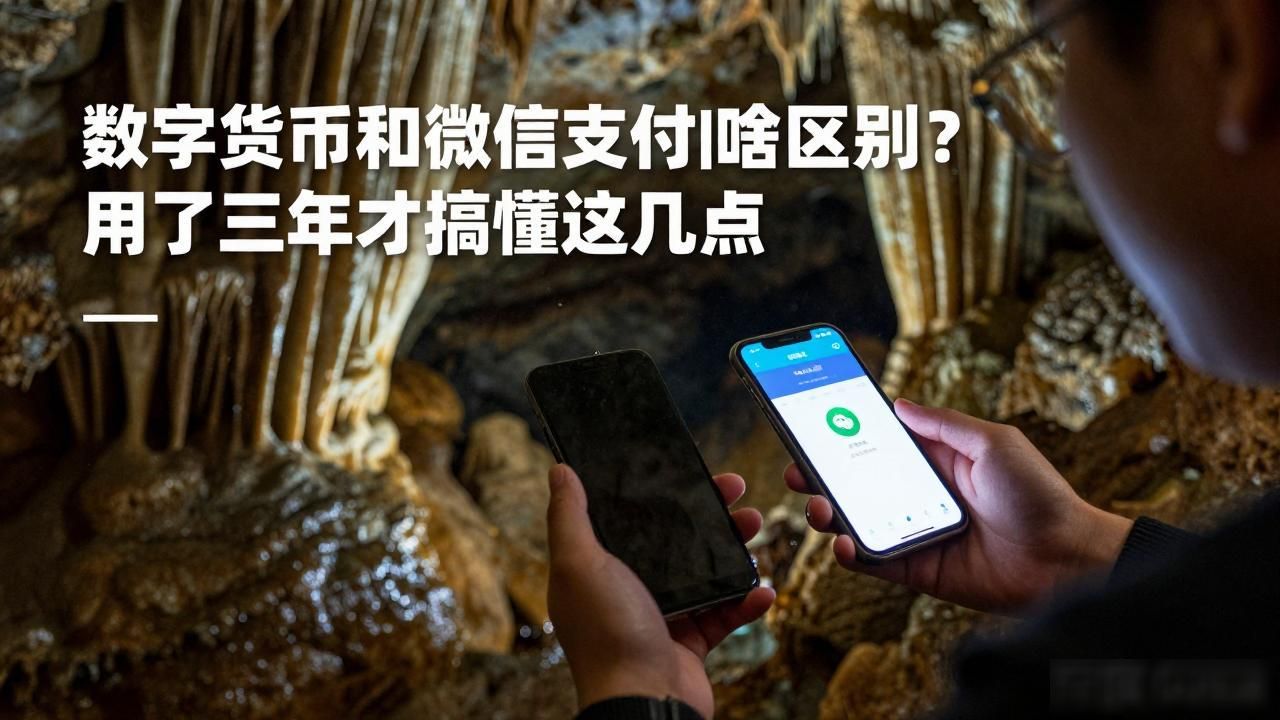
使用体验上,数字人民币支持双离线支付,两台手机都没信号,碰一下就能完成交易。去年我在一个没信号的地下溶洞里付营地费,同伴的微信根本转不动,我碰一下手机就付了。微信必须联网,信号一断立刻变砖。
隐私逻辑也不一样。数字人民币走"小额匿名、大额可追"原则,买杯咖啡付个十几块,商家看不到你是谁。微信每笔交易都过腾讯服务器,消费记录、定位、关联账户全留痕。匿名保护在日常小额场景里是很实在的差异。
当然微信生态更厚,红包、群收款、水电缴费一站式搞定,日常便利上暂时领先。数字人民币钱包的商户覆盖还在铺,体验差距肉眼可见。对普通人来说,搞懂两者的底层逻辑,选对工具、用明白,比什么都重要。